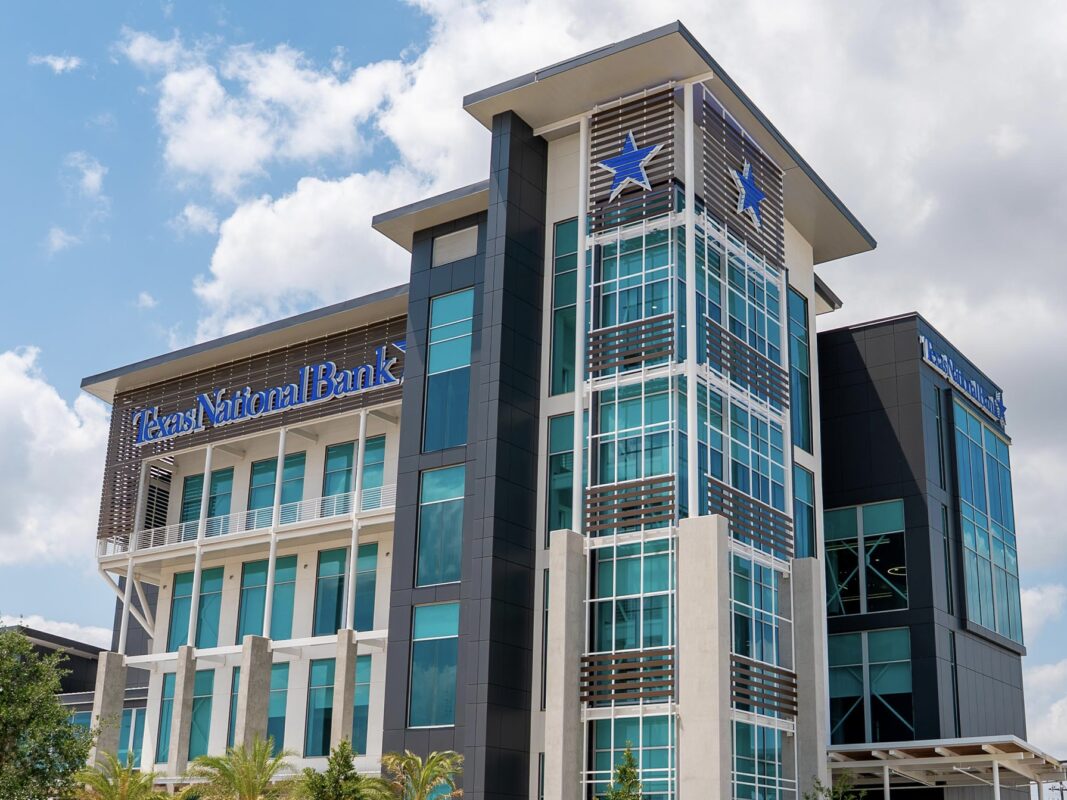
En los últimos años, el Texas National Bank, con sede en McAllen, ha estado desarrollando estratégicamente un modelo para mejorar el patrimonio generacional en el Valle del Río Grande, y se espera que la organización sea reconocida a nivel nacional en una próxima conferencia de Instituciones Financieras de Desarrollo Comunitario que se llevará a cabo en Chicago.
La mayoría de las iniciativas innovadoras del banco se pusieron en marcha gracias a los fondos federales del Programa de Inversión de Capital de Emergencia del Tesoro de EE. UU., que otorgó 8.5 mil millones de dólares a 175 instituciones financieras de todo el país durante el punto álgido de la crisis económica provocada por la COVID-19.
El Texas National Bank no fue la única institución financiera del Valle en acceder a esos fondos, pero, como institución propiedad de minorías, obtuvo 109 millones de dólares a través del programa en 2022. Es uno de los 30 bancos del país propiedad de hispanoamericanos.
“Cuando se obtiene ese capital, existe lo que se conoce como ‘apalancamiento institucional’, que puede alcanzar un factor de entre 8 y 10 veces”, dijo Saurabh Narain, presidente y director ejecutivo del National Community Investment Fund, una entidad de inversión de impacto social e institución financiera de desarrollo comunitario con sede en Chicago. «Así que esos 109 millones de dólares pueden convertirse en entre 800 millones y mil millones de dólares más de capital disponible para inversión».
Lo que hizo el Texas National Bank fue introducir productos financieros para reducir las deudas con altas tasas de interés, ofrecer hipotecas alternativas a personas sin número de Seguro Social, apoyar el acceso a la educación superior, construir viviendas asequibles con ayuda para el pago inicial y lanzar un programa de ayuda para el pago inicial dirigido a propietarios de pequeñas empresas.
Todos esos esfuerzos, en conjunto, tienen como objetivo contribuir a la creación de riqueza generacional en el Valle del Río Grande.
“La riqueza generacional no surge por casualidad en ningún segmento en particular. Creemos que el cambio socioeconómico se logra a través de la educación, así que empezamos por ahí”, dijo Joe Quiroga, presidente del Texas National Bank.
En 2023, el banco creó la Fundación TNB, que apoya a los estudiantes mediante becas, viviendas a precios accesibles y préstamos para pequeñas empresas. En mayo, la Fundación TNB otorgó a 12 estudiantes de preparatoria una beca completa para la universidad de aproximadamente 50 000 dólares cada una, tras recibir más de 2 000 solicitudes.
Para reducir la deuda con altas tasas de interés y los préstamos abusivos en el Valle, el Texas National Bank creó una alternativa a los préstamos de día de pago llamada «Cash Please». Los clientes que cumplan con los requisitos pueden pedir prestado hasta 1,500 dólares al banco, en función de su historial de depósitos de sueldo regulares, para tener acceso a dinero en efectivo antes del día de pago.
“Los préstamos de día de pago son un problema enorme en el Valle del Río Grande. El prestamista promedio de día de pago en Texas, específicamente en nuestra zona, cobra una tasa de porcentaje anual (APR) del 552%”, dijo Quiroga. “Es una cantidad absurda de dinero entre las comisiones y la tasa de interés que se cobran, así que lanzamos un producto y dijimos que no cobraríamos comisiones, y que no ganamos dinero con ello; un interés del 17 % equivale a unos 32 dólares en un préstamo de 1,000 dólares, pero es un producto necesario y no verificamos el historial crediticio. Siempre y cuando puedas pagarlo, puedes obtener otro. Para nosotros es un producto de promoción, pero estamos tratando de combatir los problemas de nuestra comunidad ayudando a establecer un historial crediticio y a construir un buen crédito; esa es una forma de hacerlo».
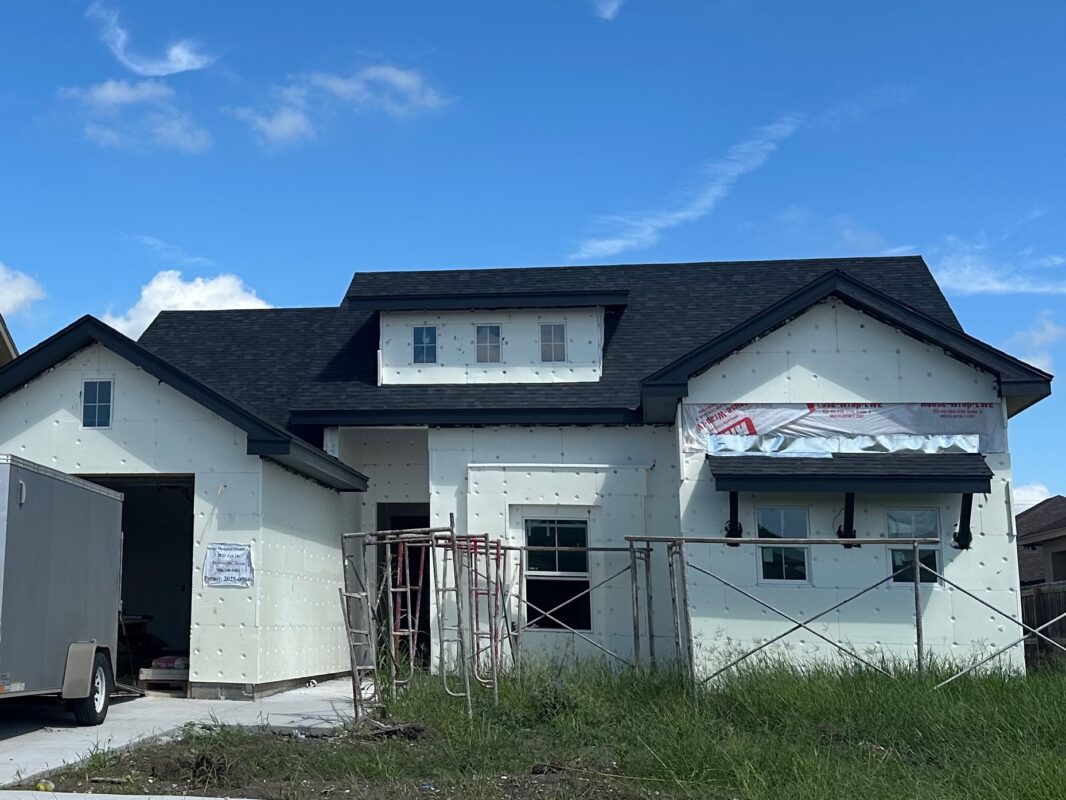
En 2020, el banco ayudó a crear la Corporación de Desarrollo Comunitario Del Valle, que construye viviendas unifamiliares a precios accesibles. Por ejemplo, la Corporación de Desarrollo Comunitario Del Valle construyó varias viviendas nuevas de tres recámaras y dos baños que se vendieron por alrededor de 170 000 dólares cada una en las ciudades de San Juan, Donna, Mercedes, Weslaco y Edinburg.
“Ser propietario de una vivienda es motivo de gran orgullo y, en particular, para quienes compran su primera vivienda, el costo de adquirir una casa —entre los gastos de cierre y el pago inicial— es enorme. Por eso tomamos cartas en el asunto y estamos construyendo viviendas en nuestra zona y desarrollando una urbanización compuesta exclusivamente por viviendas asequibles», dijo Quiroga. «Estamos renunciando a todas las ganancias y ofrecemos apoyo para el pago inicial, de modo que las personas llegan desde el primer día con un patrimonio neto de entre 70 000 y 80 000 dólares. Y esa es nuestra forma de combatir los problemas de vivienda asequible en nuestra zona».
Para apoyar a las pequeñas empresas con los costos iniciales —como, por ejemplo, un paisajista que desea comprar equipo por un valor de 50 000 dólares—, el pago inicial representa un obstáculo, ya que, con frecuencia, la persona no cuenta con garantías ni tiene acceso a fondos iniciales.
Además, los productos de crédito tradicionales del banco no se adaptan del todo a los nuevos emprendedores, quienes tendrían que aportar un 30 % de pago inicial, o 15 000 dólares, para un préstamo de 50 000 dólares. En cambio, el emprendedor puede solicitar un préstamo de la Fundación TNB para ayudar con el pago inicial de una pequeña empresa y utilizarlo para cumplir con el requisito de pago inicial del banco.
“Así que el banco ofrece un préstamo que cumple con los requisitos, nosotros aportamos nuestro pago inicial y el [dueño del negocio] le devuelve a la fundación una cantidad muy pequeña de dinero a largo plazo. Así es como se inicia un negocio exitoso, cómo se integra a la gente y cómo se genera [riqueza generacional para] las familias”, dijo Quiroga.
Existe un producto financiero que permite a las personas que no cuentan con un número de Seguro Social acceder al mercado de hipotecas para vivienda; este producto se introdujo para satisfacer una necesidad de la comunidad en todo el Valle, pero se ha vuelto menos accesible debido a los cambios estratégicos implementados bajo el mandato del presidente Donald Trump.
El producto hipotecario ITIN permite a las personas que cuentan con un Número de Identificación Fiscal Individual (ITIN), en lugar de un número de Seguro Social —y que, a menudo, no son ciudadanos de EE. UU.—, acceder a la propiedad de una vivienda.
“Es posible que muchas personas en el sur de Texas no cuenten con toda la documentación que exigen Freddie Mac y Fannie Mae. Por eso, el sistema hipotecario con ITIN se desarrolló precisamente para ayudar a esos inmigrantes; [el banco] ha sabido responder a las necesidades de la comunidad local”, dijo Narain, director ejecutivo del Fondo Nacional de Inversión Comunitaria.
Incluso parte del financiamiento destinado a las redes de CDFI a nivel nacional se congeló temporalmente durante la administración de Trump y se clasificó como una iniciativa de diversidad, equidad e inclusión, algo a lo que Trump le ha restado prioridad y que ha intentado eliminar de los modelos de financiamiento del gobierno federal mediante órdenes ejecutivas.
“Desafortunadamente, [la hipoteca con ITIN] se ha convertido en un tema muy delicado, pero hemos estado brindando servicios a la comunidad, y ellos necesitaban ese tipo de préstamos”, dijo Quiroga. “Ahora, con el gobierno y algunas de las posturas que ha adoptado, se ha vuelto realmente difícil atender a ese tipo de clientela. Pero, a pesar de todo, nosotros, como CDFI, sacamos mucha fuerza de la comunidad».
Narain se hizo eco de esa opinión sobre la perdurabilidad de la red financiera a pesar de los cambios en las políticas.
“Nuestras instituciones de larga trayectoria encontrarán la manera de ayudar a la comunidad local, y esto ocurre al margen de cualquier consideración política”, dijo Narain. “Creo que instituciones como el Texas National Bank, la NCIF y las CDFI son lo suficientemente resilientes como para seguir apoyando a su comunidad local. No creo que eso sea un problema desde nuestra perspectiva”.

Kristen Mosbrucker-Garza
Reportero
Kristen Mosbrucker-Garza es una versátil reportera multimedia que vive y trabaja en la frontera entre Texas y México, en el condado de Hidalgo. Mosbrucker-Garza es reportera del Rio Grande Valley Business Journal. A lo largo de su carrera, ha trabajado para el McAllen Monitor, el San Antonio Business Journal, el periódico The Advocate de Luisiana, el Phoenix New Times y medios de comunicación públicos en Baltimore y Filadelfia.
Lo más leído
- La ciudad futurista Starbase de SpaceX culmina una anexión masiva de 7,100 acres. Esto es lo que sabemos.
- SpaceX reprograma el primer vuelo de Starship alrededor de la Tierra
- ¿Cuánta agua necesita SpaceX para operar cerca de Brownsville? Casi 20 veces su consumo actual
- ¿Podría la conversión de departamentos en condominios ayudar a que la compra de una vivienda de 100 mil dólares en el área metropolitana de McAllen sea más accesible? Un inversionista dice que sí.
- El área metropolitana de McAllen sigue vendiendo más viviendas, mientras que el mercado de Brownsville-Harlingen registra una caída del 17 % hasta agosto
Recibe las últimas noticias empresariales en tu bandeja de entrada cada mañana, gratis.
¡Pruébalo gratis durante 30 días!
Disfruta de acceso completo a un periodismo galardonado que abarca temas como los negocios, el sector inmobiliario, la sanidad, las tendencias económicas y las personas que dan forma al Valle del Río Grande.
¡30 días gratis!
$9.95/month
Oferta por tiempo limitado
La suscripción se renueva tras el periodo de prueba gratuito de 30 días por 9,95 $ al mes.
Prestaciones incluidas
- Acceso ilimitado a todos los artículos
- Noticias y análisis diarios sobre el mundo empresarial
- Contenidos y funciones exclusivos para suscriptores
Historias que importan
- La recaudación del impuesto sobre las ventas en el Valle ha aumentado un 5,7 %. ¿Podría estar contribuyendo a ello un peso más fuerte?
- Las empresas de Mission pueden solicitar hasta 15 000 dólares en subvenciones este mes
- Pharr duplica la capacidad de su puente a medida que los centros de datos y los productos agrícolas impulsan una nueva demanda comercial
- T-Mobile planea ampliar su red de Internet por fibra óptica en Mercedes
- Un poco de MySpace, un poco de AOL: los habitantes del Valle contribuyen al crecimiento de una nueva plataforma de redes sociales
- Brownsville va a modificar su tarifa de drenaje. Las empresas podrían tener que pagar más, ya que la ciudad busca recaudar 6.2 millones de dólares al año
- Los líderes de Starbase aprobaron un contrato de arrendamiento de 45 años con SpaceX por 166 acres, pero lo que se construirá allí sigue siendo un misterio
- NADBank abre una línea de financiamiento de 300 millones de dólares para proyectos de agua y energía a lo largo de la frontera
- Frost Bank está invirtiendo en Harlingen, un laboratorio de cemento que se instalará en Brownsville, los departamentos de la ciudad de Hidalgo y las nuevas oficinas de Terra-Gen
- Es posible que se esté gestando otro proyecto de GNL en la frontera del sur de Texas; esta vez, en Matamoros