foto | Kristen Mosbrucker-Garza
Tras tres décadas construyendo viviendas en el Valle del Río Grande, Emiliano Zapata está contribuyendo cada vez más a financiar nuevas construcciones por su cuenta, a medida que los bancos reducen los préstamos y los constructores recurren a inversionistas privados para mantener los proyectos en marcha.
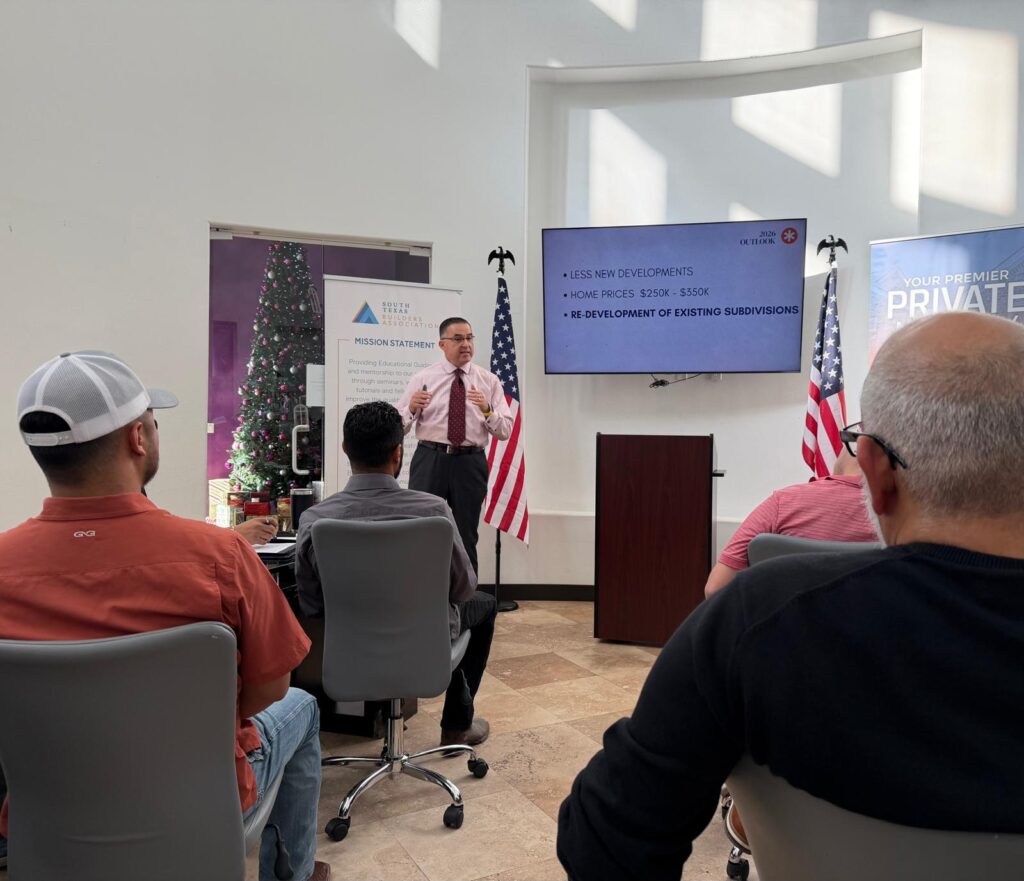
Zapata, director ejecutivo de Capital Insiders, presentó el jueves en las oficinas de la Asociación de Constructores del Sur de Texas, en McAllen, una perspectiva económica para el 2026.
«Los bancos se están volviendo más estrictos», dijo Zapata.
Condiciones de financiamiento más estrictas
La mayoría de los bancos financian solo hasta el 80 % de los préstamos comerciales, mientras que los prestamistas privados ofrecen condiciones más flexibles. Esa flexibilidad conlleva un costo total más elevado. Los prestamistas privados pueden cobrar una tasa de interés del 13 %, en lugar del 8 % que aplica un banco, y, en lugar de una suma única, el dinero se retira a lo largo del tiempo a medida que se va completando el proyecto.
“Somos prestamistas basados en activos. Podemos financiar el 100 % de la construcción”, dijo Zapata a la multitud de constructores. «Entendemos que tienen a un cliente esperando la casa, que necesitan comenzar a construir lo más rápido posible; de lo contrario, la familia se irá con otro constructor o empezará a hacer cambios a los planos».
Sin embargo, sigue recomendando a los constructores de viviendas que recurran a los bancos si el proyecto es una inversión a largo plazo, en lugar de un préstamo a corto plazo de 12 meses; esto se debe a que los bancos cobran tasas de interés más bajas que los prestamistas privados.
En general, ha aumentado la demanda de financiamiento alternativo entre los constructores de viviendas debido a que las entidades crediticias están reduciendo la concesión de nuevos préstamos y endureciendo los requisitos para obtenerlos —una tendencia que se observa en todo el país, según una encuesta realizada por la Asociación Nacional de Constructores de Viviendas a finales de 2025.
La forma más común en que los prestamistas están reduciendo su participación es mediante la reducción de la relación máxima permitida entre el préstamo y el costo, que se refiere al costo de construir una vivienda en comparación con el precio por el que se podrá vender más adelante. Esto significa que los proyectos con márgenes más reducidos se consideran de mayor riesgo para los prestamistas, según la encuesta.
Los constructores de viviendas también observaron que las entidades crediticias ofrecían préstamos de menor monto para los proyectos propuestos, lo que significaba mayores costos iniciales para el constructor.
“Una de las tendencias que estamos siguiendo de cerca para 2026 es la geografía”, afirmó Robert Dietz, economista en jefe de la Asociación Nacional de Constructores de Viviendas. «Hemos observado una desaceleración en los mercados de viviendas nuevas en zonas que antes estaban en auge, como Texas y Florida, en parte debido a un exceso de construcción cíclico limitado y al hecho de que las tasas hipotecarias se mantuvieron por encima del 6 % en 2025».
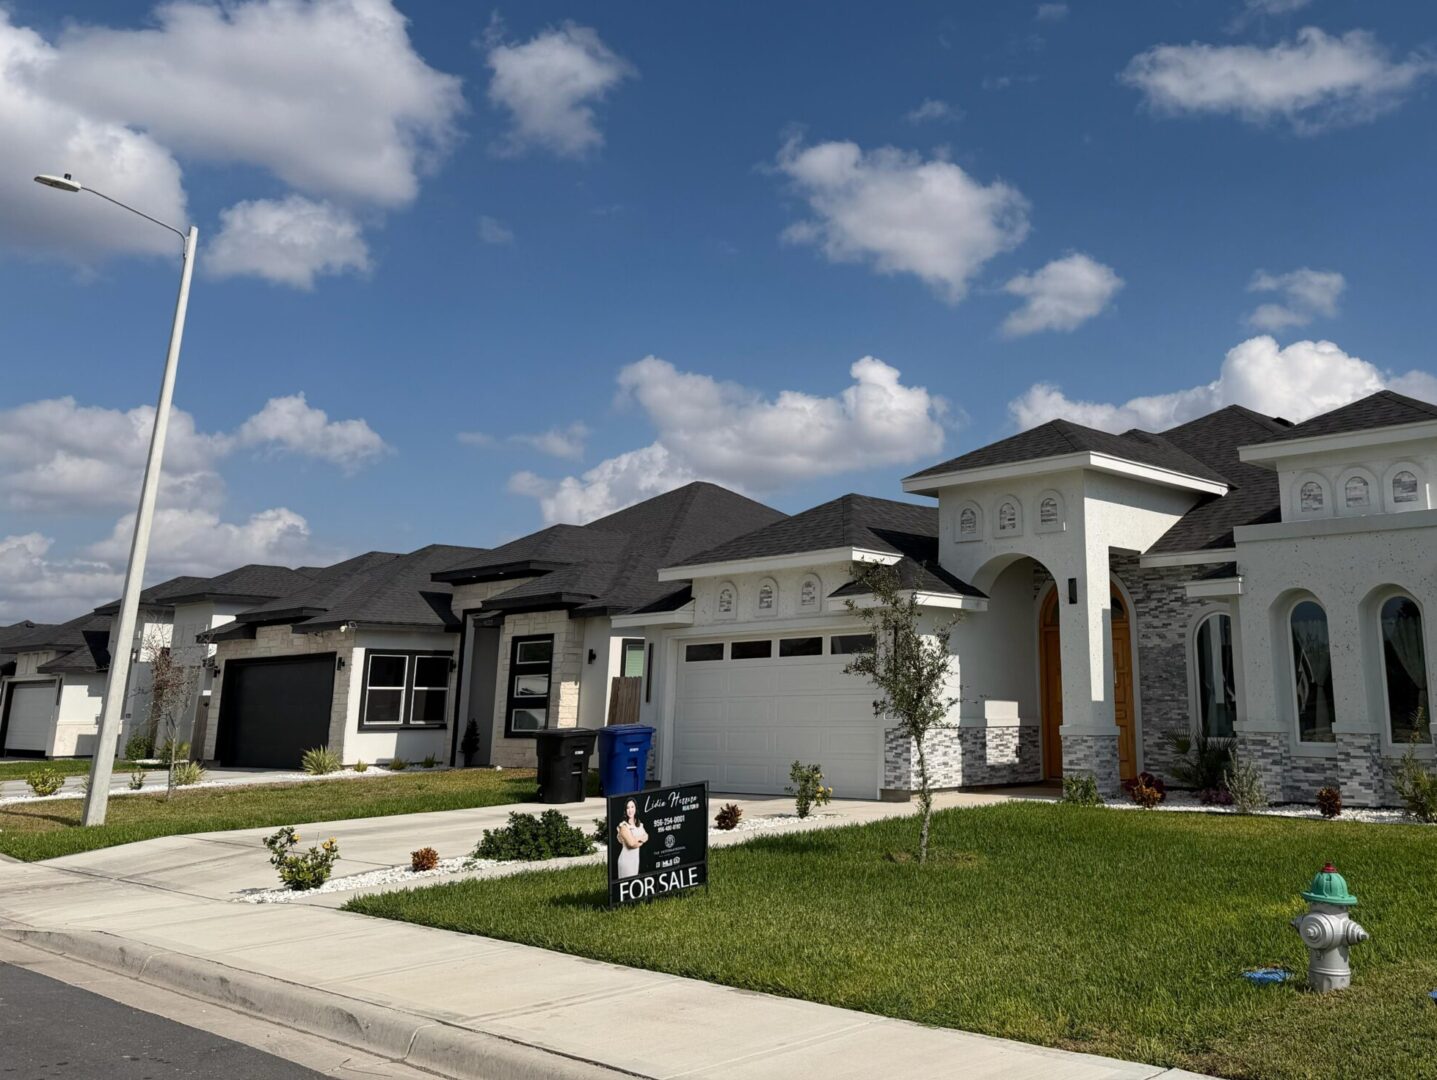
En el Valle del Río Grande se observa una tendencia similar, sobre todo porque ya hay un exceso de viviendas unifamiliares en el mercado. Como resultado, algunos constructores están alquilando viviendas que aún no se han vendido —o, en algunos casos, construyendo urbanizaciones completas de viviendas unifamiliares diseñadas para ser alquiladas—.
En noviembre, el área metropolitana de McAllen-Mission-Edinburg contaba con más de 9.3 meses de inventario, lo que indica que ya había miles de viviendas en venta. En el área metropolitana de Brownsville-Harlingen, había 7.4 meses de inventario de viviendas en venta.
El aumento de los precios de los terrenos y las ubicaciones más cotizadas
El precio del terreno es un factor clave en los precios de las viviendas. Por lo general, determina el precio mínimo de una vivienda unifamiliar.
En 2026, hay pocos lotes por debajo de los 60 000 dólares en el Valle del Río Grande, especialmente en las ciudades con mayor demanda: McAllen, Mission y Edinburg.
“Es difícil construir viviendas asequibles en el Valle; los precios de los terrenos han subido. Todos los desarrolladores enfrentan desafíos para conseguir el precio adecuado de los terrenos, de modo que podamos construir lotes. Los días de los lotes de 30 000 o 40 000 dólares quedaron muy atrás”, dijo Zapata. «Y cuando los lotes cuestan 50 mil, 60 mil o 70 mil dólares, ya es casi imposible construir una casa de 200 mil dólares».
Zapata dijo que conoce a un desarrollador que está construyendo un complejo residencial y que compró un terreno con 18 lotes cerca de la intersección de Owassa y Sugar Road en Pharr. El desarrollador pagó 180 000 dólares por lote, por lo que las casas se estaban vendiendo a 750 000 dólares cada una para recuperar el costo del terreno.
Como resultado, los desarrolladores están construyendo en ciudades con costos más bajos, como San Juan, Pharr, Alamo y más adentro del Valle Central. Hubo una oleada de urbanizaciones construidas en Weslaco porque los lotes eran más baratos, pero en este momento no hay suficientes compradores.
«Hay tantas subdivisiones vacías en Weslaco. Pueblos fantasma, completamente desiertos», dijo Zapata.
Uno de sus clientes, que construyó viviendas en Weslaco, ahora está rediseñando su fraccionamiento.
“Quizá tengan que construir casas adosadas o complejos de renta”, dijo Zapata.

Kristen Mosbrucker-Garza
Reportero
Kristen Mosbrucker-Garza es una versátil reportera multimedia que vive y trabaja en la frontera entre Texas y México, en el condado de Hidalgo. Mosbrucker-Garza es reportera del Rio Grande Valley Business Journal. A lo largo de su carrera, ha trabajado para el McAllen Monitor, el San Antonio Business Journal, el periódico The Advocate de Luisiana, el Phoenix New Times y medios de comunicación públicos en Baltimore y Filadelfia.
Lo más leído
- La ciudad futurista Starbase de SpaceX culmina una anexión masiva de 7,100 acres. Esto es lo que sabemos.
- SpaceX reprograma el primer vuelo de Starship alrededor de la Tierra
- ¿Cuánta agua necesita SpaceX para operar cerca de Brownsville? Casi 20 veces su consumo actual
- ¿Podría la conversión de departamentos en condominios ayudar a que la compra de una vivienda de 100 mil dólares en el área metropolitana de McAllen sea más accesible? Un inversionista dice que sí.
- El área metropolitana de McAllen sigue vendiendo más viviendas, mientras que el mercado de Brownsville-Harlingen registra una caída del 17 % hasta agosto
Recibe las últimas noticias empresariales en tu bandeja de entrada cada mañana, gratis.
¡Pruébalo gratis durante 30 días!
Disfruta de acceso completo a un periodismo galardonado que abarca temas como los negocios, el sector inmobiliario, la sanidad, las tendencias económicas y las personas que dan forma al Valle del Río Grande.
¡30 días gratis!
$9.95/month
Oferta por tiempo limitado
La suscripción se renueva tras el periodo de prueba gratuito de 30 días por 9,95 $ al mes.
Prestaciones incluidas
- Acceso ilimitado a todos los artículos
- Noticias y análisis diarios sobre el mundo empresarial
- Contenidos y funciones exclusivos para suscriptores
Historias que importan
- La recaudación del impuesto sobre las ventas en el Valle ha aumentado un 5,7 %. ¿Podría estar contribuyendo a ello un peso más fuerte?
- Las empresas de Mission pueden solicitar hasta 15 000 dólares en subvenciones este mes
- Pharr duplica la capacidad de su puente a medida que los centros de datos y los productos agrícolas impulsan una nueva demanda comercial
- T-Mobile planea ampliar su red de Internet por fibra óptica en Mercedes
- Un poco de MySpace, un poco de AOL: los habitantes del Valle contribuyen al crecimiento de una nueva plataforma de redes sociales
- Brownsville va a modificar su tarifa de drenaje. Las empresas podrían tener que pagar más, ya que la ciudad busca recaudar 6.2 millones de dólares al año
- Los líderes de Starbase aprobaron un contrato de arrendamiento de 45 años con SpaceX por 166 acres, pero lo que se construirá allí sigue siendo un misterio
- NADBank abre una línea de financiamiento de 300 millones de dólares para proyectos de agua y energía a lo largo de la frontera
- Frost Bank está invirtiendo en Harlingen, un laboratorio de cemento que se instalará en Brownsville, los departamentos de la ciudad de Hidalgo y las nuevas oficinas de Terra-Gen
- Es posible que se esté gestando otro proyecto de GNL en la frontera del sur de Texas; esta vez, en Matamoros